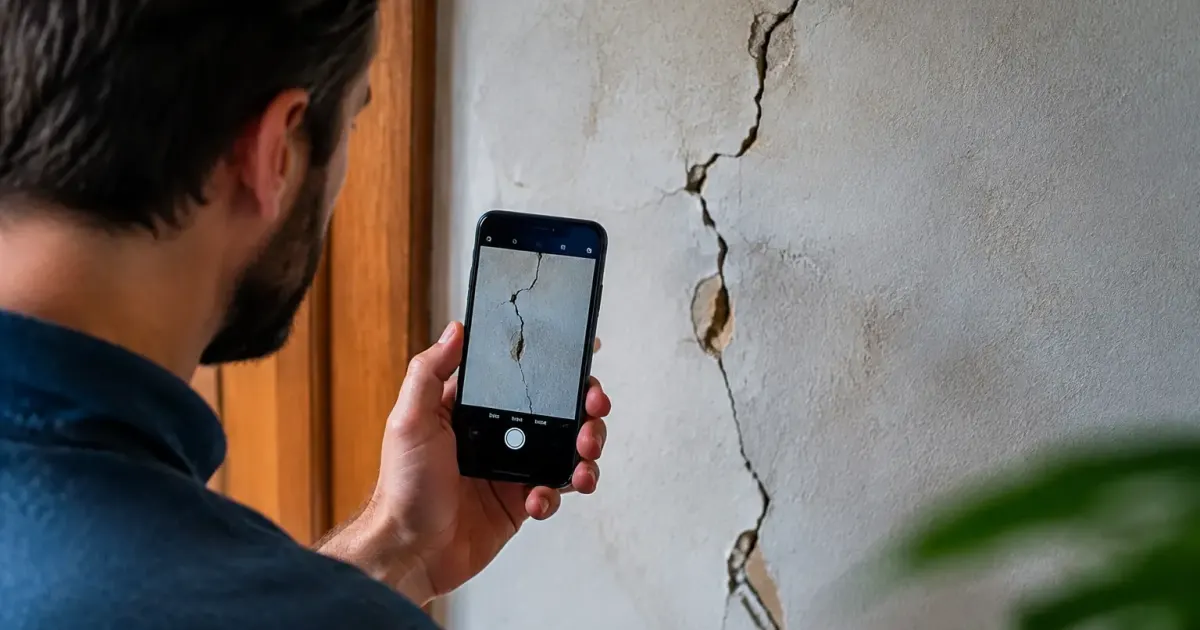
Une fissure s’ouvre sur la façade en plein mois d’août. Le réflexe est immédiat : un sac d’enduit, une spatule, et le mur retrouve son allure d’origine en quelques heures. Pourtant, à l’automne, l’expert de l’assurance a demandé à voir le mur d’avant. Un mur désormais lisse, sans aucune trace du dommage.
Ce scénario se répète chaque été après une période de sécheresse. Et il pose une question simple : pourquoi vaut-il mieux photographier d’abord, avant de toucher à quoi que ce soit ?
Fissure d’été : pourquoi le réflexe de rebouchage peut coûter cher
La réponse tient en une phrase. L’assureur ne raisonne pas en termes d’esthétique ou de rapidité d’intervention, mais en termes de preuves. Si la fissure est liée à une sécheresse reconnue en catastrophe naturelle, c’est à vous de démontrer le dommage tel qu’il est apparu. Une fois l’enduit appliqué, cette démonstration devient très difficile.
Le coupable habituel s’appelle le retrait-gonflement des argiles. Quand le sol argileux se dessèche, il se contracte et perd du volume. Les fondations accompagnent ce mouvement, la structure subit des tensions, et la façade se lézarde. Parfois la fissure est spectaculaire, parfois ce n’est qu’une microfissure discrète, et il est utile de savoir reconnaître une fissure anodine ou inquiétante.
Votre envie de réparer est parfaitement légitime : vous voulez limiter les infiltrations, protéger l’isolation et empêcher la fissure de s’élargir. Le problème n’est pas l’intention, mais l’ordre des opérations. Réparer avant d’avoir documenté, c’est effacer sa propre preuve.
Pourquoi reboucher avant l’expert fait perdre la preuve du dommage
L’indemnisation au titre d’une catastrophe naturelle repose sur un principe : montrer que les dégâts correspondent bien à l’événement reconnu par arrêté. Pour établir ce lien de causalité, l’assureur envoie un expert. Il évalue la localisation des fissures, leur largeur, leur profondeur et leur évolution dans le temps.
Face à un mur déjà réparé, l’expert n’a plus rien à mesurer. Il ne peut pas comparer, ni vérifier l’ampleur réelle du sinistre, ni savoir si la fissure d’origine était superficielle ou profonde. Il ne reste que votre déclaration, qu’il ne peut plus confirmer sur place.
Ce n’est pas une question de mauvaise foi. C’est une exigence de dossier : un sinistre doit reposer sur des éléments vérifiables. Sans eux, le risque d’un refus d’indemnisation devient bien réel, même si votre fissure est authentiquement liée à la sécheresse.
Les bons réflexes dès l’apparition : photographier, dater, déclarer
Bonne nouvelle : constituer un dossier solide ne demande ni matériel ni compétence particulière. Il faut surtout de la méthode et un peu de patience. Voici la checklist à suivre dès que vous repérez une fissure :
- Prenez une photo large de la façade entière pour situer la fissure dans son contexte.
- Rapprochez-vous ensuite et photographiez la fissure de face, puis sous un angle oblique.
- Placez un élément d’échelle à côté : une règle graduée est idéale, une pièce de monnaie fait l’affaire.
- Notez la date de la prise de vue et celle de la première apparition, même approximative.
- Marquez les extrémités de la fissure au crayon, avec la date, pour mesurer plus tard une éventuelle progression.
- Faites constater les désordres par un témoin (voisin, proche) qui pourra confirmer la chronologie.
Pour suivre l’évolution de la fissure, certains installent un témoin plâtre : une petite bande de plâtre posée à cheval sur la fissure, qui se casse si le mur bouge encore. Ce n’est pas obligatoire, mais c’est un indice concret et peu coûteux. Renouvelez les photos à intervalles réguliers, sans attendre une dégradation massive.
Ensuite vient la déclaration de sinistre auprès de votre assureur. Pour les délais exacts de déclaration, renvoyez-vous aux textes officiels ou à votre contrat, car ils varient selon les situations et je ne vais pas vous donner de chiffre approximatif. Pour le parcours complet, consultez les démarches d’assurance après une sécheresse.
Le mur « comme neuf » : l’erreur qui se paie à l’automne
Un enduit frais appliqué quelques semaines plus tôt efface justement les indices qui permettent de reconstituer la chronologie du sinistre : forme, largeur, orientation de la fissure. Sans ces repères, l’expert doit se contenter de vos déclarations, et c’est là que le dossier s’affaiblit.
Ce que l’expert vérifie : forme, largeur, évolution et lien avec la sécheresse
La visite n’a rien d’un simple coup d’œil. C’est une véritable expertise technique, qui cherche à relier le mouvement du sol aux désordres observés sur le bâti. L’expert examine la forme de la fissure, sa largeur et son orientation sur la façade. Il regarde si elle a progressé depuis son apparition.
Il s’intéresse aussi à la nature du sol et à sa sensibilité connue au retrait-gonflement, puis il vérifie la cohérence avec la période de sécheresse concernée par l’arrêté de catastrophe naturelle. Enfin, il apprécie l’état général du bâtiment avant l’épisode climatique.
Votre dossier photo joue ici un rôle central. Il montre l’état d’origine, il date les désordres et il appuie la chronologie. L’expert peut alors confronter vos images à ce qu’il constate, au lieu de deviner.
Un point à garder en tête : la reconnaissance de catastrophe naturelle passe par la mairie et par un arrêté officiel. Sans cet arrêté, la garantie ne joue pas. Rapprochez-vous donc de votre commune pour savoir si une demande de reconnaissance a été déposée, et signalez-lui vos désordres.
Quand réparer : après l’expertise, sauf urgence à sécuriser
La règle générale est claire : pas de réparation définitive avant le passage de l’expert. Attendez son feu vert, ou à défaut l’accord écrit de votre assureur. Une fois l’expertise faite, vous pourrez traiter la fissure, et surtout la cause : reboucher le symptôme sans s’occuper du sol ou des fondations ne règle rien sur la durée.
Et si l’eau s’infiltre déjà ? Dans ce cas, protéger ne veut pas dire effacer. Une protection provisoire, comme une bâche ou un film tendu devant la fissure et fixé sans colmater, limite les dégâts tout en laissant la fissure visible. Photographiez-la avant de poser quoi que ce soit, et gardez les factures des mesures conservatoires. Prévenez ensuite votre assureur de ce que vous avez fait.
Refus d’indemnisation : que faire si le dossier est fragilisé
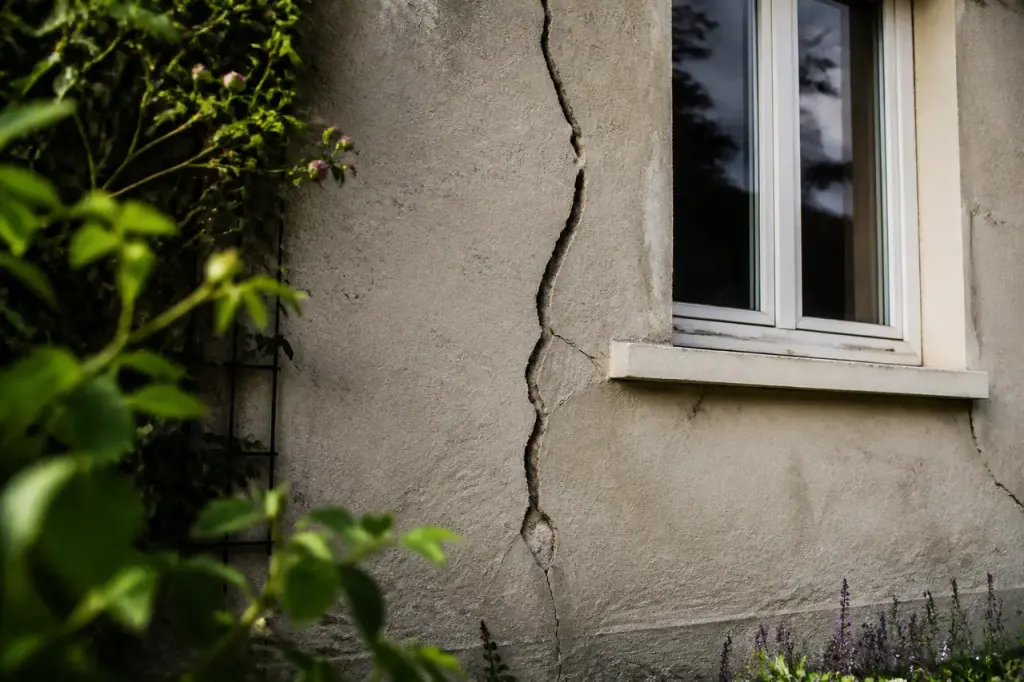
Vous avez déjà rebouché, ou l’assureur conteste le lien avec la sécheresse ? Tout n’est pas perdu, mais il faut reconstituer ce qui peut l’être. Retrouvez les photos prises avant la réparation, même anodines : une image de la façade lors d’un événement familial peut montrer l’état du mur. Rassemblez aussi les témoignages, les factures d’enduit datées et tout échange écrit avec votre assureur.
Si l’assureur maintient son refus, demandez-lui une motivation écrite, puis comparez-la avec votre contrat et les textes officiels. Les délais de recours sont encadrés : vérifiez-les auprès de l’assureur ou dans la réglementation avant d’agir. Un expert indépendant en fissures, ou une association de défense des assurés, peut aussi vous aider à contester une décision.
Le plus sûr reste de ne pas en arriver là. Une photo, une date, une règle posée à côté de la fissure : ces trois gestes prennent quelques minutes et peuvent sauver une indemnisation. Reboucher viendra après, quand la preuve sera en sécurité.