
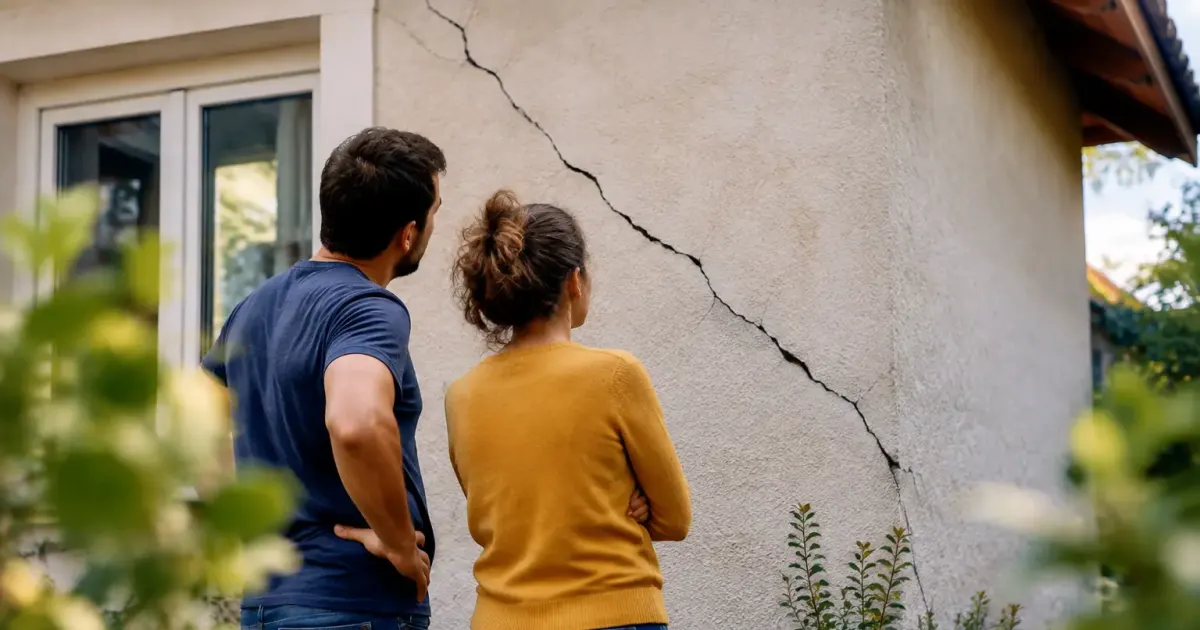
Une faïence qui éclate, des morceaux blancs sur le sol, des fissures qui laissent passer la lumière d’une pièce à l’autre. C’est ce qu’ont découvert Aurélie et Alban en rentrant de vacances, en août 2026, dans leur maison de Maresché, en Sarthe. Le chiffrage tombe : 350 000 € de travaux. Et leur assurance habitation ne peut pas, pour l’instant, les indemniser.
Leur histoire n’a rien d’un cas isolé. Elle pose trois questions que beaucoup de propriétaires finiront par se poser : d’où viennent ces fissures, pourquoi l’indemnisation se fait attendre, et que faire dès les premiers signes ?
Une maison fissurée, 350 000 € de travaux : l’histoire d’Aurélie et Alban
Le couple, 42 et 38 ans, a acheté en 2017 une maison ancienne pour 162 000 €, hors frais de notaire. Plus de 40 000 € ont ensuite été investis dans la rénovation. Le projet : y vivre longtemps avec leurs deux enfants.
Les premières fissures datent de décembre 2025. Elles semblaient stables et personne ne s’en est vraiment inquiété. Au retour de vacances, le tableau a changé : certaines fissures atteignent 7 millimètres de large, le sol s’affaisse, la cheminée se fend et les plinthes ne touchent plus le carrelage.
« On se demande si notre maison ne va pas finir par nous tomber sur la tête », confient-ils. L’expert en bâtiment appelé sur place, Geoffrey Reiser, privilégie une cause : le retrait-gonflement des argiles. Il estime que, sans travaux, la maison pourrait devenir inhabitable d’ici une dizaine d’années, voire moins.
Retrait-gonflement des argiles : la cause la plus probable
Le principe est simple à comprendre. Un sol argileux se comporte comme une éponge : il gonfle quand il est gorgé d’eau et se rétracte quand il sèche. Lors d’une sécheresse prolongée, le terrain se contracte sous la maison. Quand la pluie revient, la réhydratation fait gonfler l’argile à nouveau.
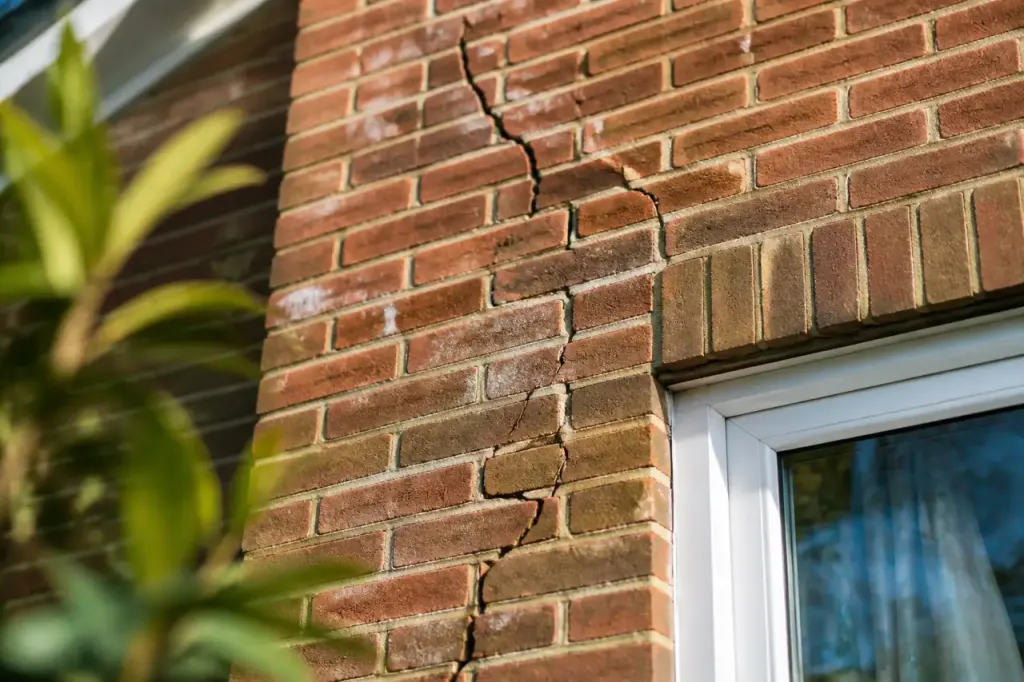
Ces mouvements ne sont jamais uniformes sous un bâtiment. Une partie des fondations bouge plus que l’autre, la structure encaisse des tensions, et les fissures de la maison apparaissent : murs lézardés, affaissement du dallage, portes et fenêtres qui coincent, parfois canalisations rompues.
Un phénomène qui dépasse largement la Sarthe
Selon un arrêté interministériel du 9 janvier 2026, 12,1 millions de maisons individuelles, soit 61,5 % du parc français, sont exposées au retrait-gonflement des argiles (RGA). Dans le Languedoc-Roussillon, l’Aude, l’Hérault, le Gard et les Pyrénées-Orientales figurent parmi les territoires les plus touchés, d’après un expert au service des assurés.
Dans les cas les plus lourds, il faut renforcer les fondations, ce qui passe souvent par une reprise en sous-œuvre. C’est ce type d’intervention qui explique que la facture dépasse parfois le prix d’achat du bien.
Pourquoi l’assurance ne rembourse pas : catastrophe naturelle, preuve et indemnisation
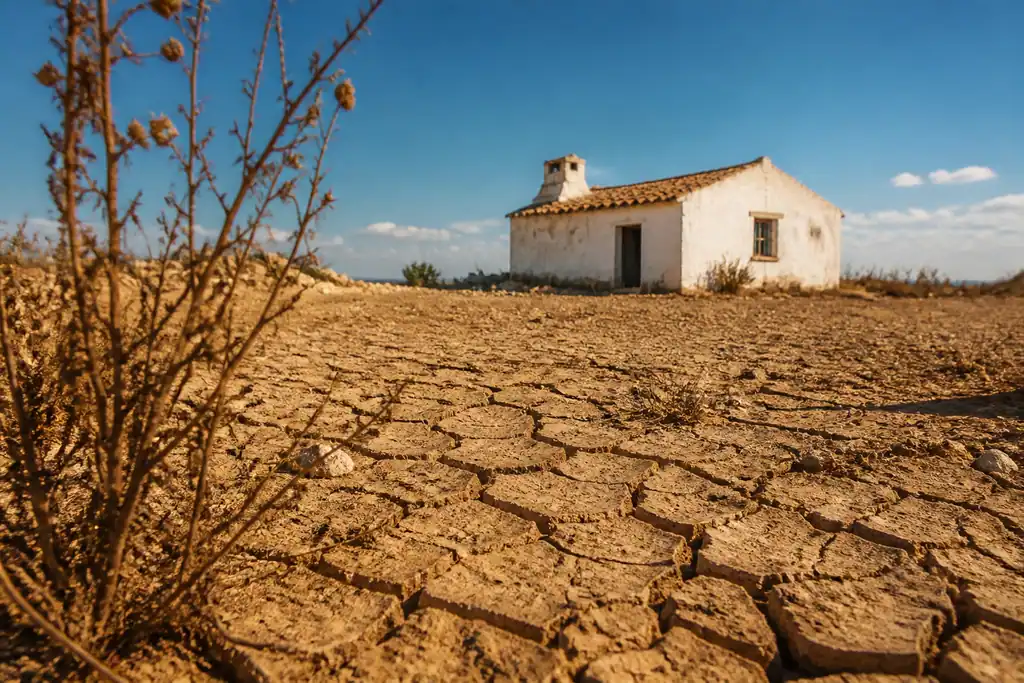
Les dégâts liés à la sécheresse relèvent du régime des catastrophes naturelles. Pour en bénéficier, la commune doit d’abord être reconnue en état de catastrophe naturelle par un arrêté publié après examen du dossier. La mairie de Maresché a engagé la procédure en 2026. Au moment où l’histoire a été rapportée, la préfecture de la Sarthe n’avait pas répondu.
Et même avec cet arrêté de catastrophe naturelle en poche, rien n’est automatique. L’assureur peut mandater sa propre expertise technique et contester le lien entre la sécheresse et les désordres. Il faut démontrer que la sécheresse est bien la cause déterminante des dégâts, pas un malfaçon de construction ni un problème d’évacuation des eaux.
Fissures sur ma maison : les 5 réflexes dans l’ordre
- Photographier chaque fissure avec un repère de largeur, puis refaire des clichés à intervalles réguliers pour prouver l’évolution.
- Prévenir son assureur par courrier recommandé, sans attendre la publication de l’arrêté.
- Se renseigner auprès de la mairie : une demande de reconnaissance a-t-elle été déposée pour la commune ?
- Faire réaliser une étude par un expert fissures ou un bureau d’études de sol, afin de documenter la cause.
- Après publication de l’arrêté, déclarer le sinistre dans le délai de déclaration prévu, en principe 30 jours, en joignant toutes les pièces.
Des dossiers classés sans suite
Julien Nakad, expert au service des assurés, alertait en juillet 2026 : « De nombreux dossiers sont classés sans suite alors que les investigations techniques nécessaires à l’identification de la cause déterminante des désordres n’ont pas été réalisées ». Autrement dit, l’arrêté ne suffit pas. Sans étude sérieuse du sol et des fondations, le refus devient facile à justifier.
Fissure grave ou non : les signes à repérer
Toutes les fissures ne se valent pas, et il est utile de savoir distinguer une fissure de mur anodine ou inquiétante. Certaines sont superficielles et touchent seulement l’enduit ou la peinture. D’autres traversent le mur de part en part, ce qui est le cas chez Aurélie et Alban, où la lumière passe d’une pièce à l’autre.
Quelques indices doivent alerter. Une fissure qui s’élargit d’un mois sur l’autre, un tracé en escalier ou en diagonale, un sol qui s’affaisse, des ouvertures qui se bloquent, un carrelage qui se décolle ou une faïence qui éclate. Plusieurs signes combinés indiquent un mouvement du bâti, donc un possible problème de fondations.
Un point à garder en tête : les premières fissures d’Aurélie et Alban sont apparues en décembre 2025, puis ont semblé se stabiliser. Il a fallu une saison supplémentaire pour que tout bascule. Une fissure qui paraît calme n’est donc pas forcément inoffensive, d’où l’intérêt de la surveiller.
Coût des réparations et impact sur la valeur de la maison
Le chiffrage de 350 000 € pour une maison achetée 162 000 € en 2017 illustre l’écart possible entre valeur du bien et coût des travaux. Reprendre les fondations ne suffit d’ailleurs pas toujours : il faut aussi traiter la cause, par exemple en gérant l’eau autour de la maison, en éloignant la végétation ou en stabilisant le terrain.
Côté revente, une maison fissurée subit une décote immobilière souvent importante. L’acheteur potentiel, informé du sinistre, chiffre lui-même les travaux et déduit la somme du prix. Si l’indemnisation n’a pas été versée ou si les réparations n’ont pas été faites, la vente devient compliquée. Mieux vaut documenter l’ensemble du dossier : rapports d’expertise, échanges avec l’assurance, arrêté de catastrophe naturelle.
Cela peut-il vous arriver ?
Si votre maison repose sur un sol argileux, la réponse est oui, d’autant que 61,5 % des maisons individuelles françaises sont concernées par l’exposition au RGA. Vous pouvez vérifier l’exposition de votre commune auprès de votre mairie et, avant un achat, demander les diagnostics liés au sol.
Après une sécheresse, inspectez les murs, le sol et les joints autour des ouvertures. Si vous constatez quelque chose d’inhabituel, ne laissez pas traîner : chaque semaine perdue sans photos, courrier ni expertise fragilise ensuite votre dossier, et les démarches à suivre auprès de l’assurance deviennent plus difficiles. Pour Aurélie et Alban, le plus dur reste l’attente d’une décision de la préfecture, pendant que les fissures continuent de progresser.