
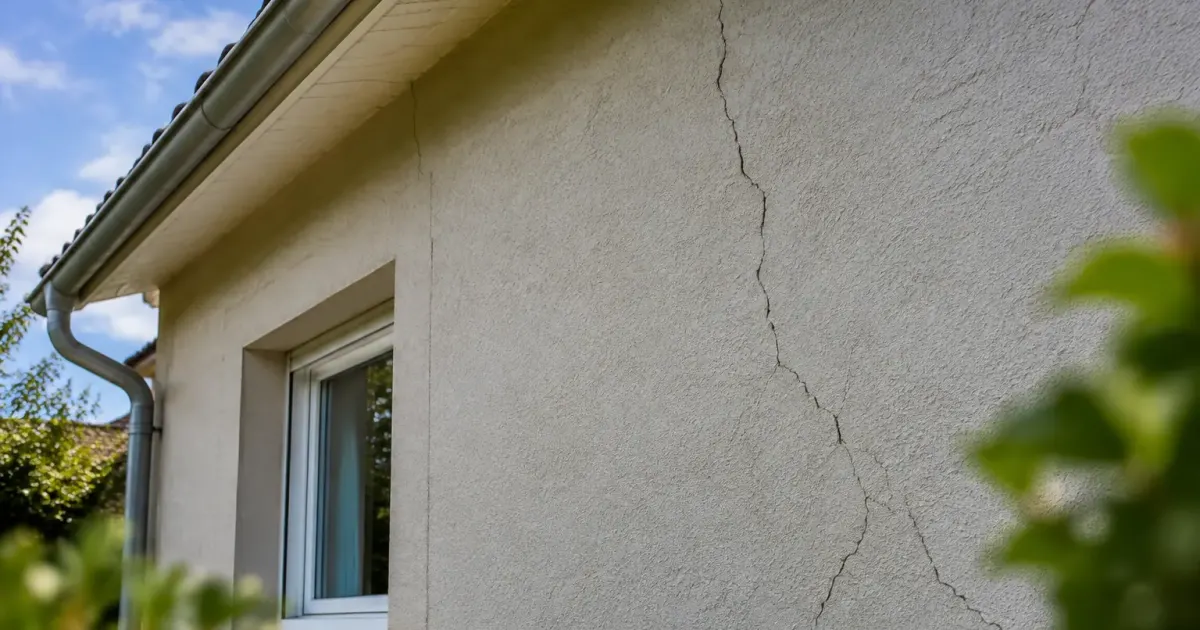
Des fissures qui courent sur les murs après un été brûlant, et un assureur qui ne répond pas vite. Beaucoup de propriétaires vivent cette situation, et certains se retrouvent des années plus tard avec un dossier toujours ouvert et une maison qui continue de bouger.
Le cas d’André Péduzzi, à Flavigny-sur-Moselle (Meurthe-et-Moselle), en donne une idée précise. Son histoire, détaillée plus bas, rappelle surtout une chose : dans un dossier de fissures dues à la sécheresse, ce sont l’ordre des démarches et la tenue des délais qui font la différence.
Démarches à faire dès l’apparition des fissures : déclarer, documenter, sécuriser
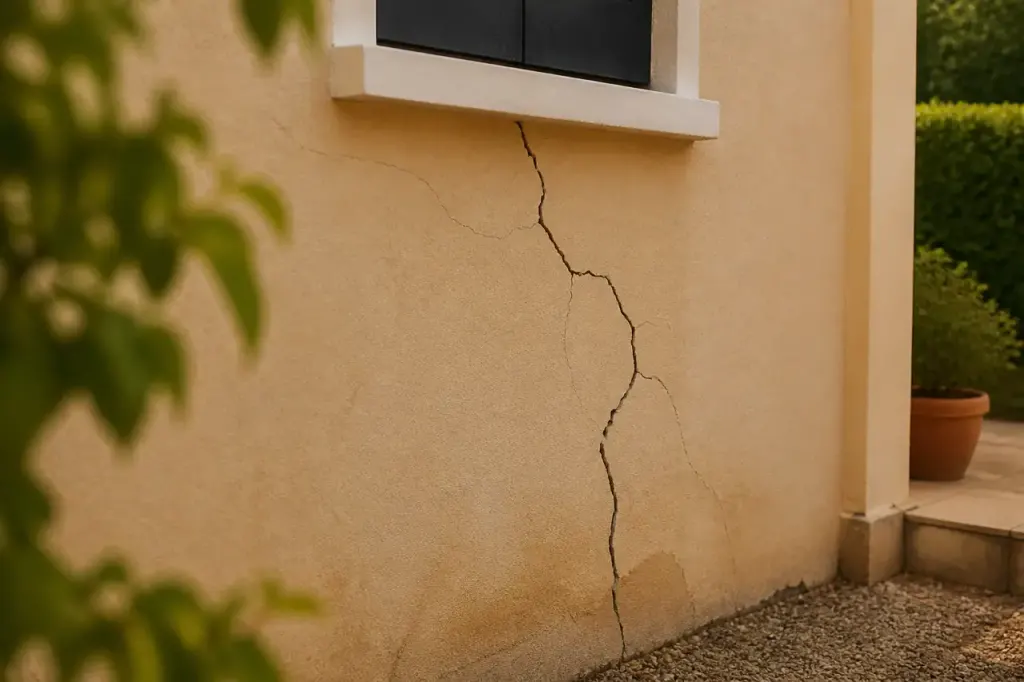
Dès que vous repérez une fissure, commencez par la documenter, en vérifiant ce qui distingue une fissure murale anodine d’une fissure inquiétante. Photographiez-la avec un mètre ou une règle graduée à côté, datez chaque cliché, et notez l’emplacement exact (façade, angle d’une fenêtre, cloison intérieure). Quelques semaines plus tard, refaites les mêmes photos aux mêmes endroits : l’évolution de la fissure active sera visible, alors qu’une fissure inerte ne bouge pas.
Prévenez ensuite votre assureur par écrit, de préférence en lettre recommandée avec accusé de réception, en joignant ces preuves. Cette déclaration de sinistre peut se faire avant même que la commune soit reconnue : elle prouve que vous n’avez pas laissé traîner les choses. Conservez une copie de tout ce que vous envoyez.
Troisième réflexe : limiter l’aggravation. Si une porte ne ferme plus, si une fissure s’élargit ou si l’eau s’infiltre, des mesures conservatoires s’imposent (étaiement, bâchage, arrêt de l’arrosage près des murs). Gardez les factures et les photos : vous pourrez les présenter à l’expert.
Catastrophe naturelle sécheresse : ce que la reconnaissance change pour votre indemnisation
La garantie habitation classique ne couvre pas, en règle générale, les dégâts causés par le sol. C’est la garantie catastrophe naturelle, incluse dans tout contrat multirisque habitation, qui entre en jeu. Pour la déclencher, la commune doit être reconnue par un arrêté interministériel publié au Journal officiel, au titre des mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
Cette reconnaissance CatNat concerne la commune, pas votre maison. Elle ne garantit donc pas que vos dégâts seront pris en charge : l’expert devra démontrer le lien entre le sinistre et l’épisode reconnu. En contrepartie, une fois l’arrêté publié, la garantie s’applique sans que vous ayez à prouver l’origine du phénomène par vous-même.
Gardez aussi en tête la franchise catastrophe naturelle, qui reste à votre charge et qui est fixée par la réglementation. Pour les dommages liés à la sécheresse, elle est nettement plus élevée que pour une franchise habituelle. Vérifiez son montant exact dans votre contrat et dans les textes en vigueur avant de chiffrer vos travaux.
Le cas André Péduzzi : des fissures en 2018, une reconnaissance CatNat un an plus tard, un dossier bloqué
« Quand j’ai acheté la maison, en 2013, elle était comme neuve et il n’y avait aucune fissure. J’ai eu un coup de foudre pour la vue plongeante sur le village. » André Péduzzi habite le quartier du Petit Rouau. En 2018, année de canicule, les premières fissures sont apparues sur ses murs.
Un an plus tard, un arrêté interministériel a reconnu l’état de catastrophe naturelle pour sa commune. Sur le papier, la voie était ouverte. L’habitant a commencé à monter un dossier pour son assurance, mais il explique ne pas avoir pu aller au bout à cause de graves problèmes. Deux forages ont également été réalisés sur le terrain.
Le détail de la suite n’est pas connu ici, et mieux vaut ne pas extrapoler. Le fil général suffit pourtant à montrer le risque : une reconnaissance de la commune ne vaut pas indemnisation, et un dossier laissé en suspens peut rester sans issue pendant des années.
Pourquoi le dossier traîne : expertise, étude de sol et forages
Après la déclaration, l’assureur mandate un expert d’assurance. Il visite la maison, relève les désordres, vérifie leur compatibilité avec la sécheresse reconnue et chiffre les réparations. Si la cause n’est pas évidente, il peut demander une étude de sol, parfois avec un forage géotechnique pour examiner la nature et l’humidité des couches argileuses.
C’est là que beaucoup de dossiers s’enlisent. Une étude coûte cher, mobilise un bureau spécialisé et demande plusieurs semaines. S’ajoutent les contestations sur l’origine des fissures : un assureur peut invoquer un défaut de fondations, une maison ancienne mal entretenue ou la présence d’arbres trop proches.
Face à un rapport qui vous paraît contestable, demandez-en une copie et ne le signez pas sans le lire. Vous pouvez réclamer une contre-expertise, au besoin avec l’appui d’un expert d’assuré ou d’un bureau d’études indépendant.
Délais, recours et médiation pour ne pas perdre des années
Les délais sont votre meilleure protection, à condition de les noter dès le premier jour. Voici un calendrier type à tenir. Les durées légales ont été modifiées ces dernières années : confirmez-les sur le site officiel de l’administration ou auprès d’une association de consommateurs avant d’agir.
| Étape | Repère de délai | Ce que vous faites |
|---|---|---|
| Apparition des fissures | Immédiat | Photos datées, constat de dommages, premier courrier à l’assureur |
| Publication de l’arrêté | 30 jours après publication pour déclarer | Déclaration formelle si elle n’a pas déjà été faite, en recommandé |
| Expertise | Relance écrite si aucune visite n’est fixée | Être présent, fournir l’historique, demander le rapport |
| Indemnisation | 3 mois après la remise de l’état estimatif des dommages ou la publication de l’arrêté, si elle est plus tardive | Réclamer l’indemnité, contester l’offre si elle est insuffisante |
| Litige | Délai de prescription de 2 ans en règle générale | Réclamation, médiation, puis tribunal si besoin |
Dossier en pause : la prescription, elle, continue de courir
Laisser un dossier de côté, pour des raisons personnelles ou faute de réponse, n’arrête pas le délai de prescription. Un courrier recommandé à l’assureur ou la désignation d’un expert peut l’interrompre. La date de départ peut se discuter dans un dossier CatNat : faites-la vérifier si vous avez un doute.
Si l’assureur refuse ou propose une somme très inférieure au devis, vous avez plusieurs recours. Commencez par une réclamation écrite au service client, puis saisissez la médiation de l’assurance, gratuite pour l’assuré. Si le désaccord persiste, une action en justice reste possible, souvent avec l’aide d’un avocat ou de votre protection juridique.
Prévenir et documenter dès maintenant pour sécuriser un futur dossier
Même si votre maison ne présente aucun désordre, quelques gestes préparent le terrain. Photographiez l’état des murs et des fondations une fois par an, gardez vos contrats et vos avenants, et notez la date de chaque épisode de sécheresse. Si vous achetez, regardez les fissures de plus près : André Péduzzi a vu les siennes apparaître cinq ans après l’achat d’une maison alors « comme neuve ».
Côté entretien, surveillez les arbres plantés près des murs, car leurs racines assèchent l’argile. Contrôlez aussi les gouttières et les canalisations, qui peuvent fragiliser le sol en cas de fuite. Ces précautions n’empêchent pas le retrait-gonflement des argiles, mais elles limitent l’aggravation et vous donnent des pièces solides si un dossier d’indemnisation devient nécessaire.
Enfin, gardez un cahier de suivi avec les dates de chaque courrier, appel et visite. En cas de blocage, cette chronologie vous servira de base pour relancer l’assureur, saisir le médiateur ou monter un recours sans repartir de zéro.